
ATR (Average True Range) — jak liczyć zmienność i używać jej do stop lossa, wielkości pozycji i trailing stopu
„Postaw stop 2%” — to rada, która na spokojnym rynku wyrzuci cię z pozycji za późno, a na rozchwianym za wcześnie. Średni dzienny zasięg BTC w ostatnim roku wynosił raz niecałe 2% ceny, a raz prawie 7%. Stop, który tego nie uwzględnia, jest ustawiony na ślepo. ATR to najprostsze narzędzie, które mówi, ile rynek zwykle się rusza. Ten tekst pokazuje, jak go policzyć ręcznie i do czego go użyć.
📑 W tym artykule · 9 części
Po co mierzyć zmienność
Zmienność to zasięg ruchu ceny, bez względu na kierunek. Od niej zależy prawie wszystko w zarządzaniu pozycją: jak daleko postawić stop, ile kupić i kiedy przesunąć stop za ceną. Na mapie wskaźników ATR należy do rodziny zmienności, razem ze wstęgami Bollingera. Więcej o rodzinach: mapa wskaźników.
True range — trzy odległości
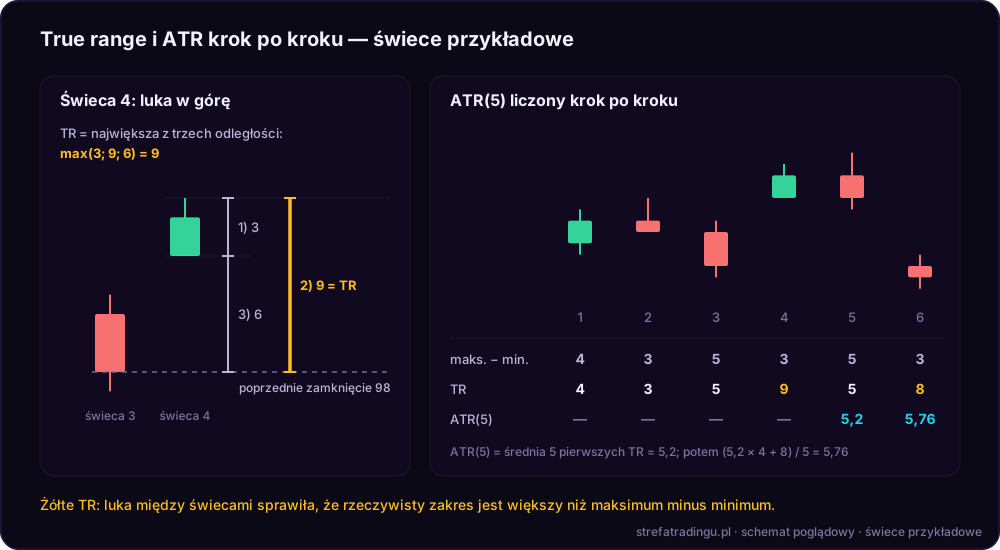
Najprostsza miara zasięgu świecy to maksimum minus minimum. Ma jedną wadę: nie widzi luk. Jeśli cena zamknęła się wczoraj na 98, a dziś handluje od 104 do 107, świeca ma tylko 3 punkty zakresu. Rynek przeszedł jednak od wczorajszego zamknięcia aż 9 punktów.
J. Welles Wilder rozwiązał to w książce New Concepts in Technical Trading Systems (1978). Myślał o rynkach towarowych, na których luki i ruchy o maksymalny dzienny limit zdarzają się często. Wprowadził true range (rzeczywisty zakres). To największa z trzech odległości:
- maksimum świecy − minimum świecy,
- maksimum świecy − poprzednie zamknięcie (wartość bezwzględna),
- minimum świecy − poprzednie zamknięcie (wartość bezwzględna).
Bez luki wygrywa zwykle pierwsza odległość. Po luce w górę — druga, po luce w dół — trzecia.
ATR — średnia z true range
ATR to średnia z true range z ostatnich n świec. Domyślny okres to 14 — tak ustawia go na przykład TradingView. Liczba 14 to konwencja: według StockCharts sam Wilder często używał okresu 8.
Wilder nie liczył zwykłej średniej. Pierwsza wartość ATR to średnia arytmetyczna z pierwszych n true range. Każda kolejna powstaje tak:
ATR dziś = (ATR wczoraj × (n − 1) + TR dziś) / nDla okresu 14: ATR dziś = (ATR wczoraj × 13 + TR dziś) / 14. Nowa świeca waży więc 1/14, a cała historia resztę. TradingView domyślnie liczy ATR właśnie tak (średnia RMA), ale pozwala zmienić ją na SMA, EMA lub WMA. Dlatego dwie platformy mogą pokazać trochę różne wartości.
Przykład krok po kroku
Poniższe świece są wymyślone, żeby rachunki były proste. Żeby tabela była krótka, liczymy ATR z 5 świec, a nie z 14. Mechanika jest identyczna.
| Świeca | Poprz. zamkn. | Maks. | Min. | Zamkn. | Maks. − min. | Maks. − poprz. | Min. − poprz. | TR |
|---|---|---|---|---|---|---|---|---|
| 1 | 100 | 103 | 99 | 102 | 4 | 3 | 1 | 4 |
| 2 | 102 | 104 | 101 | 101 | 3 | 2 | 1 | 3 |
| 3 | 101 | 102 | 97 | 98 | 5 | 1 | 4 | 5 |
| 4 | 98 | 107 | 104 | 106 | 3 | 9 | 6 | 9 |
| 5 | 106 | 108 | 103 | 104 | 5 | 2 | 3 | 5 |
| 6 | 104 | 99 | 96 | 97 | 3 | 5 | 8 | 8 |
Świeca 4 otworzyła się luką w górę. Jej zakres to tylko 3, ale true range wynosi 9. Świeca 6 to luka w dół: zakres 3, true range 8.
Krok 1. Pierwszy ATR(5) to zwykła średnia z pięciu pierwszych TR: (4 + 3 + 5 + 9 + 5) / 5 = 5,2.
Krok 2. Dla świecy 6 stosujemy wzór Wildera: (5,2 × 4 + 8) / 5 = 28,8 / 5 = 5,76.
Krok 3. ATR w procentach ceny: 5,76 / 97 × 100% ≈ 5,9%. Ta liczba przyda się za chwilę.
Gdyby liczyć zakres bez luk (samo maksimum minus minimum), średnia z pięciu pierwszych świec wyniosłaby 4,0 zamiast 5,2. Luki to realne ryzyko. Stop, który ich nie uwzględnia, stoi za blisko.
ATR w procentach ceny
ATR podaje się w jednostkach ceny. ATR równy 2 500 dla BTC i ATR równy 7 dla funduszu na S&P 500 nie mówią, który rynek jest bardziej zmienny. Dlatego ATR dzieli się przez cenę zamknięcia. StockCharts nazywa ten wariant ATRP:
ATR% = ATR / zamknięcie × 100%Tak to wyglądało na świecach dziennych, ATR(14), stan na 21.09.2026 (obliczenia własne):
| Instrument | ATR(14) | ATR w % ceny | Średni ATR% z ostatniego roku |
|---|---|---|---|
| BTC/USDT | ok. 2 510 | 2,9% | 3,5% |
| ETH/USDT | ok. 105 | 3,8% | 5,1% |
| SOL/USDT | ok. 5,4 | 4,5% | 5,8% |
| SPY (fundusz na S&P 500) | ok. 7,1 | 0,9% | 1,1% |
Wnioski dla początkującego są trzy. Po pierwsze, BTC rusza się dziennie mniej więcej trzy razy szerzej niż szeroki rynek akcji USA. Po drugie, altcoiny ruszają się szerzej niż BTC. Po trzecie, zmienność się zmienia: ATR% bitcoina w ostatnim roku wahał się od 1,9% do 6,7%. Stop ustawiony na stałe „2%” raz jest szeroki, a raz leży w środku zwykłego szumu.
Do czego używać ATR
1. Stop loss
Stop liczony od zmienności:
stop (long) = cena wejścia − mnożnik × ATR
stop (short) = cena wejścia + mnożnik × ATR
Typowy mnożnik to 2–3× ATR(14). Drugi sposób: stop za poziomem technicznym z buforem ok. 0,5× ATR. Szczegóły i spór o sens stopów: stop loss — gdzie stawiać.
Przykład na prawdziwych liczbach: BTC zamknął dzień 21.09.2026 na 86 620, ATR(14) wynosił ok. 2 510. Stop 2× ATR to 5 020 pod wejściem, czyli ok. 81 600.
2. Wielkość pozycji
Kwota ryzyka ma być stała: najwyżej 1% kapitału na transakcję, a na start 0,5%. Pozycję liczysz tak:
wielkość pozycji = kwota ryzyka / odległość stopaKonto 10 000 USD, ryzyko 1% = 100 USD. Dla BTC ze stopem 5 020 USD: 100 / 5 020 ≈ 0,0199 BTC (nominał ok. 1 725 USD). Dla ETH tego samego dnia: ATR ok. 105, stop 2× ATR ≈ 211 USD, pozycja ≈ 0,47 ETH (nominał ok. 1 317 USD). ETH jest bardziej zmienny, więc kupujesz go za mniejszą kwotę. Strata na stopie w obu przypadkach wynosi 100 USD. Pełny model: wielkość pozycji.
3. Trailing stop i Chandelier Exit
ATR dobrze nadaje się do stopu, który idzie za ceną. Najbardziej znana wersja to Chandelier Exit Charlesa LeBeau, opisywany w książkach Alexandra Eldera. Dla longa stop wisi 3× ATR(22) pod najwyższym maksimum z ostatnich 22 świec. Gdy cena robi nowe szczyty, stop idzie w górę. Gdy cena spada, stop stoi w miejscu. Przykład i wady: trailing stop.
4. Filtr zmienności
ATR% porównany z jego własną historią mówi, w jakim stanie jest rynek:
- Bardzo niski ATR% — rynek śpi i cele mogą być poza zasięgiem. Spokój nie trwa jednak wiecznie: na obserwacji, że po ściśnięciu zmienności przychodzi jej wzrost, opiera się ściskanie wstęg Bollingera.
- Bardzo wysoki ATR% — panika albo euforia. Stopy muszą być szersze, więc pozycje mniejsze. Część traderów w takich dniach po prostu nie handluje.
Progi „niski” i „wysoki” wyznaczasz na danych swojego rynku i interwału, a nie z cudzej tabelki.
Czego ATR nie mówi
- Kierunku. Wzrost o 5% i spadek o 5% dają ten sam true range. Rosnący ATR to nie sygnał kupna ani sprzedaży.
- Przyszłej zmienności. ATR to średnia z przeszłości. Po nagłym newsie zmienność skacze szybciej, niż ATR zdąży się dostosować.
- Porównania między interwałami. ATR z wykresu godzinowego i dziennego to zupełnie inne liczby. Stop licz z ATR tego interwału, na którym planujesz transakcję.
Na krypto dochodzi jeszcze weekend. Rynek działa 7 dni w tygodniu, ale w soboty zwykle jest spokojny. Na BTC mediana dziennego true range w ostatnim roku wyniosła w soboty 1,4% ceny, a od poniedziałku do piątku 3,3–3,6%. ATR(14) zawsze zawiera więc dwa spokojne weekendy.
Co dalej
Najlepsze zastosowanie ATR to połączenie trzech kroków: stop loss z ATR, wielkość pozycji ze stałego ryzyka i trailing stop na zysk. Mnożnik i okres sprawdź na danych rynku, na którym handlujesz. Nie dopasowuj ich co do przecinka, bo taki wynik zwykle nie przetrwa zetknięcia z nowymi danymi.
Materiał edukacyjny, nie rekomendacja inwestycyjna. Handel wiąże się z ryzykiem utraty kapitału.
Źródła
- J. Welles Wilder Jr., New Concepts in Technical Trading Systems, Trend Research 1978 (true range, ATR, wygładzanie Wildera).
- StockCharts ChartSchool: Average True Range (ATR), Average True Range Percent (ATRP), Chandelier Exit (chartschool.stockcharts.com), stan na 09.2026.
- TradingView Help Center, Average True Range (ATR) — domyślny okres 14 i średnia RMA.
- Alexander Elder, Come Into My Trading Room, Wiley 2002 (Chandelier Exit Charlesa LeBeau).
- Notowania dzienne: Binance, publiczne API (BTC/USDT, ETH/USDT, SOL/USDT spot, UTC) i Yahoo Finance (SPY), pobrane 22.09.2026; ATR(14) metodą Wildera i średnie z ostatniego roku (365 dni dla krypto, 252 sesje dla SPY) — obliczenia własne.
FAQ
Co to jest ATR?
Czy ATR pokazuje kierunek ceny?
Jaki mnożnik ATR do stop lossa?

Trader i twórca Strefy Tradingu. Od lat rozkłada krypto na czynniki pierwsze na YouTube — bez ściemy, bez sygnałów, z naciskiem na strukturę rynku i zarządzanie ryzykiem.
🎁 Zgarnij darmowe wskaźniki Strefy
Zostaw maila — wyślemy Ci linki do darmowych wskaźników TradingView i konkretną porcję wiedzy na start. Zero spamu, sama esencja.
Dziękujemy! Sprawdź skrzynkę. Jeśli maila nie ma, zajrzyj do zakładki „Oferty” albo do spamu i przenieś go do Odebranych.