
ATR (Average True Range) — як розраховувати волатильність і використовувати її для стоп-лосу, розміру позиції та трейлінг-стопу
«Постав стоп 2%» — це порада, яка на спокійному ринку викине тебе з позиції надто пізно, а на розхитаному — надто рано. Середній добовий діапазон BTC за останній рік то становив менш ніж 2% ціни, то майже 7%. Стоп, що цього не враховує, виставлений наосліп. ATR — найпростіший інструмент, який показує, наскільки ринок зазвичай рухається. Цей текст показує, як обчислити його вручну і для чого його використовувати.
📑 У цій статті · частин: 9
Навіщо вимірювати волатильність
Волатильність — це розмах руху ціни незалежно від напрямку. Від неї залежить майже все в управлінні позицією: як далеко поставити стоп, скільки купити і коли пересунути стоп за ціною. На карті індикаторів ATR належить до родини волатильності разом зі смугами Боллінджера. Більше про родини: карта індикаторів.
True range — три відстані
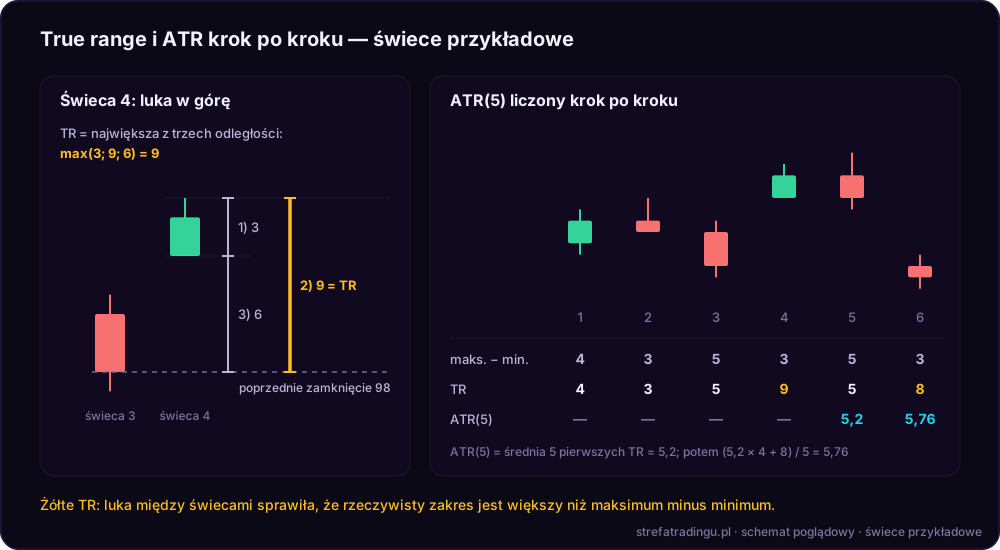
Найпростіша міра розмаху свічки — максимум мінус мінімум. Вона має один недолік: не бачить гепів. Якщо ціна вчора закрилася на 98, а сьогодні торгується від 104 до 107, свічка має лише 3 пунктів діапазону. Проте ринок пройшов від учорашнього закриття аж 9 пунктів.
Дж. Уеллс Вайлдер розв’язав цю проблему в книзі New Concepts in Technical Trading Systems (1978). Він думав про товарні ринки, де гепи й рухи до максимального добового ліміту трапляються часто. Він ввів true range (справжній діапазон). Це найбільша з трьох відстаней:
- максимум свічки − мінімум свічки,
- максимум свічки − попереднє закриття (абсолютне значення),
- мінімум свічки − попереднє закриття (абсолютне значення).
Без гепа зазвичай перемагає перша відстань. Після гепа вгору — друга, після гепа вниз — третя.
ATR — середнє з true range
ATR — це середнє з true range за останні n свічок. Типовий період — 14, так його встановлює, наприклад, TradingView. Число 14 — це умовність: за даними StockCharts, сам Вайлдер часто використовував період 8.
Вайлдер не використовував звичайне середнє. Перше значення ATR — це арифметичне середнє з перших n true range. Кожне наступне утворюється так:
ATR сьогодні = (ATR вчора × (n − 1) + TR сьогодні) / nДля періоду 14: ATR сьогодні = (ATR вчора × 13 + TR сьогодні) / 14. Нова свічка має вагу 1/14, а вся історія — решту. TradingView за замовчуванням обчислює ATR саме так (середнє RMA), але дозволяє змінити його на SMA, EMA або WMA. Тому дві платформи можуть показати трохи різні значення.
Приклад крок за кроком
Наведені нижче свічки вигадані, щоб розрахунки були простими. Щоб таблиця була короткою, ми обчислюємо ATR із 5 свічок, а не з 14. Механіка ідентична.
| Свічка | Попер. закр. | Макс. | Мін. | Закр. | Макс. − мін. | Макс. − попер. | Мін. − попер. | TR |
|---|---|---|---|---|---|---|---|---|
| 1 | 100 | 103 | 99 | 102 | 4 | 3 | 1 | 4 |
| 2 | 102 | 104 | 101 | 101 | 3 | 2 | 1 | 3 |
| 3 | 101 | 102 | 97 | 98 | 5 | 1 | 4 | 5 |
| 4 | 98 | 107 | 104 | 106 | 3 | 9 | 6 | 9 |
| 5 | 106 | 108 | 103 | 104 | 5 | 2 | 3 | 5 |
| 6 | 104 | 99 | 96 | 97 | 3 | 5 | 8 | 8 |
Свічка 4 відкрилася гепом угору. Її діапазон — лише 3, але true range становить 9. Свічка 6 — геп униз: діапазон 3, true range 8.
Крок 1. Перший ATR(5) — це звичайне середнє з п’яти перших TR: (4 + 3 + 5 + 9 + 5) / 5 = 5,2.
Крок 2. Для свічки 6 застосовуємо формулу Вайлдера: (5,2 × 4 + 8) / 5 = 28,8 / 5 = 5,76.
Крок 3. ATR у відсотках від ціни: 5,76 / 97 × 100% ≈ 5,9%. Це число згодиться за мить.
Якби обчислювати діапазон без гепів (лише максимум мінус мінімум), середнє з п’яти перших свічок становило б 4,0 замість 5,2. Геп — це реальний ризик. Стоп, що його не враховує, стоїть надто близько.
ATR у відсотках від ціни
ATR подається в одиницях ціни. ATR, рівний 2 500, для BTC і ATR, рівний 7, для фонду на S&P 500 не показують, який ринок волатильніший. Тому ATR ділять на ціну закриття. StockCharts називає цей варіант ATRP:
ATR% = ATR / закриття × 100%Так це виглядало на денних свічках, ATR(14), станом на 21.09.2026 (власні розрахунки):
| Інструмент | ATR(14) | ATR у % від ціни | Середній ATR% за останній рік |
|---|---|---|---|
| BTC/USDT | бл. 2 510 | 2,9% | 3,5% |
| ETH/USDT | бл. 105 | 3,8% | 5,1% |
| SOL/USDT | бл. 5,4 | 4,5% | 5,8% |
| SPY (фонд на S&P 500) | бл. 7,1 | 0,9% | 1,1% |
Висновків для початківця три. По-перше, амплітуда денного руху BTC приблизно втричі більша, ніж на широкому ринку акцій США. По-друге, альткоїни рухаються ширше, ніж BTC. По-третє, волатильність змінюється: ATR% біткоїна за останній рік коливався від 1,9% до 6,7%. Стоп, виставлений на сталому рівні «2%», то широкий, то опиняється посеред звичайного шуму.
Для чого використовувати ATR
1. Стоп-лос
Стоп, розрахований на основі волатильності:
стоп (лонг) = ціна входу − множник × ATR стоп (шорт) = ціна входу + множник × ATRТиповий множник — 2–3× ATR(14). Другий спосіб: стоп за технічним рівнем із буфером близько 0,5× ATR. Подробиці та суперечка про сенс стопів: стоп-лос — де ставити.
Приклад на справжніх числах: BTC закрив день 21.09.2026 на 86 620, ATR(14) становив близько 2 510. Стоп 2× ATR — це 5 020 під входом, тобто близько 81 600.
2. Розмір позиції
Сума ризику має бути сталою: щонайбільше 1% капіталу на угоду, а на старті 0,5%. Розмір позиції розраховуєш так:
розмір позиції = сума ризику / відстань до стопуРахунок 10 000 USD, ризик 1% = 100 USD. Для BTC зі стопом 5 020 USD: 100 / 5 020 ≈ 0,0199 BTC (номінал близько 1 725 USD). Для ETH того ж дня: ATR близько 105, стоп 2× ATR ≈ 211 USD, позиція ≈ 0,47 ETH (номінал близько 1 317 USD). ETH волатильніший, тому купуєш його на меншу суму. Збиток на стопі в обох випадках становить 100 USD. Повна модель: розмір позиції.
3. Трейлінг-стоп і Chandelier Exit
ATR добре підходить для стопу, що йде за ціною. Найвідоміша версія — Chandelier Exit Чарльза ЛеБо, описаний у книгах Александера Елдера. Для лонга стоп розташований на 3× ATR(22) нижче найвищого максимуму за останні 22 свічок. Коли ціна робить нові максимуми, стоп іде вгору. Коли ціна падає, стоп стоїть на місці. Приклад і недоліки: трейлінг-стоп.
4. Фільтр волатильності
ATR%, порівняний із власною історією, показує, у якому стані ринок:
- Дуже низький ATR% — ринок спить, і цілі можуть бути поза досяжністю. Проте спокій не триває вічно: на спостереженні, що після стиснення волатильності приходить її зростання, ґрунтується стиснення смуг Боллінджера.
- Дуже високий ATR% — паніка або ейфорія. Стопи мають бути ширшими, тож позиції — меншими. Частина трейдерів у такі дні просто не торгує.
Пороги «низький» і «високий» визначай на даних свого ринку та таймфрейму, а не з чужої таблички.
Чого ATR не каже
- Напрямку. Зростання на 5% і падіння на 5% дають той самий true range. Зростаючий ATR — не сигнал купівлі чи продажу.
- Майбутньої волатильності. ATR — це середнє з минулого. Після раптової новини волатильність стрибає швидше, ніж ATR встигає підлаштуватися.
- Порівнянь між таймфреймами. ATR з погодинного і денного графіка — це зовсім різні числа. Розраховуй стоп за ATR того таймфрейму, на якому плануєш угоду.
На крипті додається ще вікенд. Ринок працює 7 днів на тиждень, але в суботу зазвичай спокійний. На BTC медіана добового true range за останній рік у суботу становила 1,4% ціни, а з понеділка по п’ятницю 3,3–3,6%. Тож ATR(14) завжди містить два спокійні вікенди.
Що далі
Найкраще застосування ATR — поєднання трьох кроків: стоп-лос з ATR, розмір позиції зі сталого ризику і трейлінг-стоп на прибуток. Множник і період перевір на даних ринку, на якому торгуєш. Не підганяй їх до коми, бо такий результат зазвичай не переживає зіткнення з новими даними.
Навчальний матеріал, а не інвестиційна рекомендація. Торгівля пов’язана з ризиком втрати капіталу.
Джерела
- Дж. Уеллс Вайлдер-молодший, New Concepts in Technical Trading Systems, Trend Research 1978 (true range, ATR, згладжування Вайлдера).
- StockCharts ChartSchool: Average True Range (ATR), Average True Range Percent (ATRP), Chandelier Exit (chartschool.stockcharts.com), станом на 09.2026.
- TradingView Help Center, Average True Range (ATR) — типовий період 14 і середнє RMA.
- Александер Елдер, Come Into My Trading Room, Wiley 2002 (Chandelier Exit Чарльза ЛеБо).
- Денні котирування: Binance, публічне API (BTC/USDT, ETH/USDT, SOL/USDT спот, UTC) і Yahoo Finance (SPY), завантажено 22.09.2026; ATR(14) методом Вайлдера і середні за останній рік (365 днів для крипти, 252 сесії для SPY) — власні розрахунки.
FAQ
Що таке ATR?
Чи показує ATR напрямок ціни?
Який множник ATR брати для стоп-лосу?

Трейдер і творець Strefa Tradingu. Уже роками розбирає крипто на частини на YouTube — без брехні, без сигналів, з наголосом на структурі ринку й управлінні ризиком.
🎁 Забери безкоштовні індикатори Strefa
Залиш пошту — надішлемо тобі посилання на безкоштовні індикатори TradingView і конкретну порцію знань на старт. Жодного спаму, лише суть.
Дякуємо! Перевір пошту. Якщо листа немає, зазирни у вкладку «Промоакції» або в «Спам» і перенеси його до «Вхідних».