
Backtest strategii — jak sprawdzić strategię na historii i nie oszukać samego siebie
„Strategia ma 80% trafności” — takie zdanie słyszysz w co drugim filmie o tradingu. Nigdy nie wiadomo, na ilu transakcjach to policzono, z jakimi kosztami i na jakim rynku. Backtest to sposób, żeby sprawdzić to samemu, zanim zapłacisz za naukę z własnego konta. Ten tekst pokazuje, jak go zrobić uczciwie i gdzie najczęściej oszukujemy samych siebie.
📑 W tym artykule · 13 części
- Co to jest backtest
- Krok 1. Dane
- Krok 2. Reguły bez niejasności
- Krok 3. Koszty
- Krok 4. Metryki
- Dlaczego 30 transakcji to za mało
- Dane do budowy i dane do sprawdzenia
- Przeuczenie (overfitting)
- Dwa ciche błędy: ocalali i przyszłość
- Backtest w arkuszu
- Backtest na TradingView
- Następny krok: paper trading
- Najczęstsze pytania
Co to jest backtest
Backtest to zastosowanie sztywnych reguł do danych historycznych. Przewijasz wykres świeca po świecy i zapisujesz każdą transakcję, którą strategia by otworzyła: wejście, stop, wyjście, wynik. Na końcu liczysz kilka wskaźników jakości.
Backtest nie udowodni, że strategia będzie zarabiać. Rynek się zmienia, a przeszłość zawsze wygląda na łatwiejszą, niż była. Może za to szybko pokazać, że pomysł nie działa — i to jest jego największa wartość.
Krok 1. Dane
Zdecyduj, na jakim rynku, interwale i okresie testujesz. Okres powinien obejmować różne warunki: wzrosty, spadki i konsolidację. Strategia sprawdzona tylko w hossie mówi coś o hossie, a nie o sobie.
Na krypto dochodzą dwie sprawy. Każda giełda ma trochę inne notowania i inny wolumen. Kontrakty perpetual mają dodatkowo opłaty finansowania (funding), których nie ma na spocie. Testuj na tym rynku, na którym będziesz handlować.
Krok 2. Reguły bez niejasności
Reguły muszą być tak dokładne, żeby dwie osoby niezależnie znalazły te same transakcje. Zła reguła: „kupuję, gdy RSI jest nisko i widać siłę kupujących”. Dobra reguła:
- wejście: na zamknięciu świecy dziennej, gdy RSI(14) zamknie się poniżej 30, a cena jest nad SMA 200,
- stop loss: 2× ATR(14) pod wejściem,
- wyjście: gdy RSI(14) zamknie się powyżej 50 albo po 10 świecach,
- wielkość pozycji: stałe ryzyko, najwyżej 1% kapitału (na start 0,5%).
To tylko przykład formy, nie polecana strategia. Każde „to zależy” w regułach oznacza, że w teście zdecydujesz na korzyść wyniku, bo znasz już przyszłość.
Krok 3. Koszty
Prowizja, spread i poślizg (różnica między ceną planowaną a wykonaną) to nie przypis, tylko część wyniku. W artykule o VWAP pokazujemy przykład: system zarabiający średnio 0,15% na transakcji przy 500 transakcjach w roku daje +112% przed kosztami i −22% po prowizji 0,1% za wejście i 0,1% za wyjście. Im więcej transakcji i im mniejszy średni zysk, tym bardziej koszty decydują. Doliczaj je zawsze, z zapasem.
Krok 4. Metryki
Kilka liczb opisuje strategię lepiej niż jej końcowy wynik:
- Trafność — odsetek transakcji zyskownych.
- Średni zysk i średnia strata — najlepiej w R, czyli w wielokrotnościach ryzyka. 1R to kwota, którą tracisz na stopie.
- Profit factor — suma zysków podzielona przez sumę strat. Poniżej 1 strategia traci.
- Wartość oczekiwana — ile średnio zarabiasz na jednej transakcji:
E = trafność × średni zysk − (1 − trafność) × średnia strataPrzykład (liczby wymyślone): trafność 40%, średni zysk 2,5R, średnia strata 1R. E = 0,4 × 2,5 − 0,6 × 1 = +0,4R na transakcję. Przy ryzyku 1% konta 10 000 USD, czyli 100 USD na R, to średnio +40 USD na transakcję przed kosztami. Profit factor wynosi 1,0 / 0,6 ≈ 1,67. Próg wyjścia na zero dla stosunku 2,5:1 to ok. 29% trafności — więcej o tym w artykule o stosunku zysku do ryzyka.
- Maksymalne obsunięcie (drawdown) — największy spadek kapitału od szczytu do dołka. To liczba, która mówi, czy wytrzymasz strategię psychicznie. Obsunięcie 20% wymaga potem +25%, żeby wrócić na szczyt, a obsunięcie 50% — aż +100%.
- Liczba transakcji — o niej osobno, bo to najczęściej pomijana liczba.
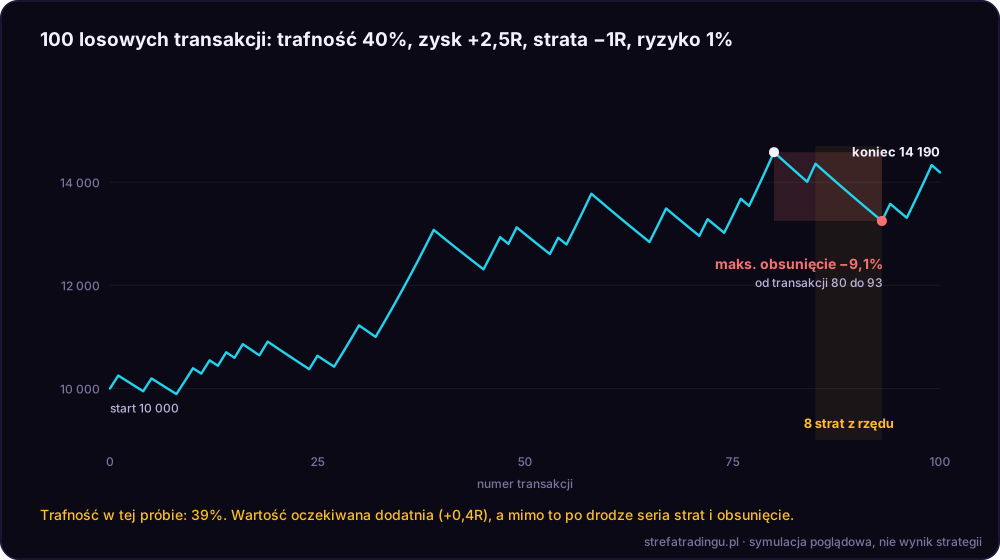
Schemat pokazuje 100 losowych transakcji o parametrach z przykładu, z ryzykiem 1% bieżącego kapitału. Strategia ma dodatnią wartość oczekiwaną, a mimo to po drodze było 8 strat z rzędu i obsunięcie ok. 9%. Tak wygląda normalny przebieg dobrej strategii.
Dlaczego 30 transakcji to za mało
Weź strategię, która w rzeczywistości jest rzutem monetą: prawdziwa trafność 50%. W 30 transakcjach zmierzona trafność w 95 przypadkach na 100 wypadnie gdzieś między ok. 33% a 67%. Szansa, że zobaczysz 60% lub więcej, wynosi ok. 18% — czyli prawie co piąty test „rzutu monetą” wygląda jak niezła strategia.
Przy 100 transakcjach ten sam przedział to ok. 40–60%, a przy 400 — ok. 45–55%. Im więcej transakcji, tym mniej miejsca na przypadek.
Przykład z bloga: złoty krzyż na S&P 500 dał w cytowanym teście 33 sygnały w 66 lat i trafność ok. 79%. Przy 33 sygnałach uczciwy przedział dla prawdziwej trafności to w przybliżeniu 62–89%. Wynik jest ciekawy, ale mówi mniej, niż sugeruje jedna liczba.
Dane do budowy i dane do sprawdzenia
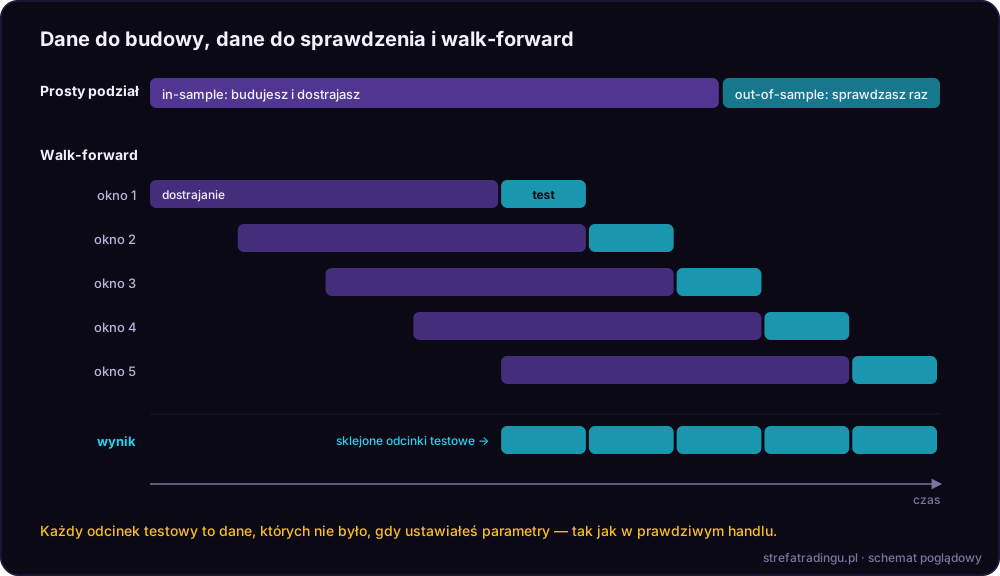
Podziel historię na dwie części. Na pierwszej (in-sample) budujesz i dostrajasz strategię. Drugiej (out-of-sample) nie dotykasz, dopóki strategia nie jest gotowa. Potem uruchamiasz ją na drugiej części raz. Jeśli po obejrzeniu wyniku poprawiasz reguły i testujesz jeszcze raz, te dane przestają być nowe.
Krok dalej to walk-forward, opisany szczegółowo przez Roberta Pardo. Dostrajasz strategię na jednym odcinku, sprawdzasz na kolejnym, przesuwasz okno i powtarzasz. Wyniki z odcinków testowych sklejasz w jedną krzywą. To najbliższe temu, co naprawdę przeżyjesz: zawsze handlujesz na danych, których w chwili ustawiania parametrów jeszcze nie było.
Przeuczenie (overfitting)
Przeuczenie to dopasowanie reguł do przypadkowego szumu w danych. Objawy:
- dużo parametrów i warunków przy małej liczbie transakcji,
- ostry szczyt wyników: mnożnik 2,7× ATR zarabia, a 2,5× i 3,0× tracą,
- piękny wynik na danych do budowy i przeciętny na danych do sprawdzenia.
Problem rośnie z liczbą sprawdzonych wariantów. David Bailey, Jonathan Borwein, Marcos López de Prado i Qiji Jim Zhu pokazali, że przy 5 latach danych dziennych wystarczy sprawdzić ok. 45 niezależnych wariantów strategii, żeby któryś wyglądał w teście bardzo dobrze wyłącznie przez przypadek — i na nowych danych nie zarabiał. David Aronson nazywa to błędem wyboru najlepszego wyniku (data-mining bias): zwycięzca z wielu prób zawsze wygląda lepiej, niż jest.
Lekarstwo: mało parametrów, zapisywanie każdego sprawdzonego wariantu i szukanie szerokich obszarów, w których sąsiednie ustawienia dają podobny wynik.
Dwa ciche błędy: ocalali i przyszłość
**Błąd przeżywalności (survivorship bias).** Testujesz strategię na 20 największych dziś altcoinach z ostatnich pięciu lat. W teście nie ma monet, które w tym czasie upadły albo zniknęły z giełd — a w prawdziwym handlu mogłeś je kupić. Wynik jest zawyżony, zanim zaczniesz liczyć.
**Błąd patrzenia w przyszłość (look-ahead bias).** W teście używasz informacji, której w chwili decyzji jeszcze nie było. Przykład: „kupuję po cenie otwarcia świecy, która zamknęła się nad oporem” — o zamknięciu dowiadujesz się dopiero na końcu świecy. Podobnie działają wskaźniki, które po czasie zmieniają swoje odczyty (tzw. repainting).
Backtest w arkuszu
Najtańszy backtest to arkusz i tryb odtwarzania wykresu. Przewijasz historię świeca po świecy i nie patrzysz w prawo. Kolumny: data, kierunek, wejście, stop, wyjście, wynik w R, koszty, notatka. Wynik w R liczysz tak: (wyjście − wejście) / (wejście − stop) dla longa. Trafność, średni zysk, średnia strata i wartość oczekiwana to potem kilka prostych formuł.
Zaleta: uczysz się rynku i własnych reguł. Wada: to powolne, więc łatwo skończyć na 30 transakcjach i uznać wynik za rozstrzygający.
Backtest na TradingView
TradingView ma wbudowany tester strategii. Strategię zapisujesz w Pine Script, a raport pokazuje m.in. łączny wynik, maksymalne obsunięcie, odsetek zyskownych transakcji, profit factor i listę wszystkich transakcji. Na co uważać:
- Koszty. Prowizję i poślizg ustawiasz we właściwościach strategii. Jeśli zostawisz zero, dostaniesz wynik bez kosztów.
- Moment wykonania. Na danych historycznych zlecenia wykonują się dopiero po zamknięciu świecy. Nie da się wejść „w środku świecy”, chyba że włączysz dokładniejsze dane z niższego interwału (Bar Magnifier).
- Cudze skrypty. Część publicznych strategii korzysta z danych, których w chwili sygnału nie było. Wynik wygląda wtedy świetnie, a na żywo nie działa.
- Ilość historii. Zależy od planu i interwału. Sprawdź, ile transakcji naprawdę masz w raporcie.
Następny krok: paper trading
Strategia, która przeszła backtest i test na nowych danych, idzie na konto demo albo na papier. Handlujesz w czasie rzeczywistym, bez znajomości przyszłości, i porównujesz wyniki z backtestem. Paper trading sprawdza też ciebie: czy umiesz wykonać reguły, gdy świeca jeszcze się rusza. Dopiero potem małe realne pieniądze, z ryzykiem najwyżej 1% kapitału na transakcję, a na start 0,5%. O tym, dlaczego wykonanie planu bywa trudniejsze niż sam plan: dyscyplina ważniejsza niż strategia.
Materiał edukacyjny, nie rekomendacja inwestycyjna. Handel wiąże się z ryzykiem utraty kapitału.
Źródła
- David Aronson, Evidence-Based Technical Analysis, Wiley 2006 (data-mining bias, testowanie reguł).
- Robert Pardo, The Evaluation and Optimization of Trading Strategies, Wiley 2008 (walk-forward).
- David H. Bailey, Jonathan Borwein, Marcos López de Prado, Qiji Jim Zhu, Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance, Notices of the AMS 61(5), 2014.
- David H. Bailey, Jonathan Borwein, Marcos López de Prado, Qiji Jim Zhu, The Probability of Backtest Overfitting, Journal of Computational Finance 20(4), wersja SSRN 2015.
- TradingView Help Center, TradingView Strategy Report: How to start, oraz dokumentacja Pine Script, rozdział Strategies (tradingview.com), stan na 09.2026.
- Przedziały dla trafności (rozkład dwumianowy) i symulacja 100 transakcji na schemacie — obliczenia własne.
FAQ
Co to jest backtest strategii?
Ile transakcji potrzeba w backteście?
Czy dobry backtest gwarantuje zyski?

Trader i twórca Strefy Tradingu. Od lat rozkłada krypto na czynniki pierwsze na YouTube — bez ściemy, bez sygnałów, z naciskiem na strukturę rynku i zarządzanie ryzykiem.
🎁 Zgarnij darmowe wskaźniki Strefy
Zostaw maila — wyślemy Ci linki do darmowych wskaźników TradingView i konkretną porcję wiedzy na start. Zero spamu, sama esencja.
Dziękujemy! Sprawdź skrzynkę. Jeśli maila nie ma, zajrzyj do zakładki „Oferty” albo do spamu i przenieś go do Odebranych.