
Бектест стратегії — як перевірити стратегію на історії й не обдурити самого себе
«Стратегія має 80% влучності» — таке речення ти чуєш у кожному другому відео про трейдинг. Ніколи не відомо, на скількох угодах це обчислено, з якими витратами і на якому ринку. Бектест — це спосіб перевірити таке самому, перш ніж заплатиш за науку з власного рахунку. Цей текст показує, як зробити його чесно і де ми найчастіше обманюємо самих себе.
📑 У цій статті · частин: 13
- Що таке бектест
- Крок 1. Дані
- Крок 2. Правила без двозначностей
- Крок 3. Витрати
- Крок 4. Метрики
- Чому 30 угод — це замало
- Дані для побудови і дані для перевірки
- Перенавчання (overfitting)
- Дві тихі помилки: упередженість виживання та підглядання в майбутнє
- Бектест у таблиці
- Бектест у TradingView
- Наступний крок: paper trading
- Найчастіші запитання
Що таке бектест
Бектест — це застосування жорстких правил до історичних даних. Прокручуєш графік свічка за свічкою і записуєш кожну угоду, яку відкрила б стратегія: вхід, стоп, вихід, результат. Наприкінці обчислюєш кілька показників якості.
Бектест не доведе, що стратегія заробляє. Ринок змінюється, а минуле завжди виглядає легшим, ніж було. Зате він може швидко показати, що ідея не працює, — і це його найбільша цінність.
Крок 1. Дані
Визнач, на якому ринку, таймфреймі й періоді тестуєш. Період має охоплювати різні умови: зростання, падіння й консолідацію. Стратегія, перевірена лише на бичачому ринку, говорить щось про бичачий ринок, а не про себе.
На крипті додаються два нюанси. Кожна біржа має трохи інші котирування й інший обсяг торгів. Перпетуальні контракти мають додатково плату за фінансування (funding), якої на споті немає. Тестуй на тому ринку, на якому будеш торгувати.
Крок 2. Правила без двозначностей
Правила мають бути настільки точними, щоб дві особи незалежно знайшли ті самі угоди. Погане правило: «купую, коли RSI низький і видно силу покупців». Добре правило:
- вхід: на закритті денної свічки, коли RSI(14) закриється нижче 30, а ціна над SMA 200,
- стоп-лос: 2× ATR(14) під входом,
- вихід: коли RSI(14) закриється вище 50 або через 10 свічок,
- розмір позиції: сталий ризик, щонайбільше 1% капіталу (на старті 0,5%).
Це лише приклад форми, а не рекомендована стратегія. Кожне «залежить» у правилах означає, що в тесті ти вирішиш на користь результату, бо вже знаєш майбутнє.
Крок 3. Витрати
Комісія, спред і проковзування (різниця між запланованою та виконаною ціною) — це не примітка, а частина результату. У статті про VWAP ми наводимо приклад: система, що заробляє в середньому 0,15% на угоді за 500 угод на рік, дає +112% до витрат і −22% після комісії 0,1% за вхід і 0,1% за вихід. Чим більше угод і чим менший середній прибуток, тим більше важать витрати. Завжди враховуй їх, із запасом.
Крок 4. Метрики
Кілька чисел описують стратегію краще за її кінцевий результат:
- Влучність — частка прибуткових угод.
- Середній прибуток і середній збиток — найкраще в R, тобто у кратних ризику. 1R — це сума, яку втрачаєш на стопі.
- Profit factor — сума прибутків, поділена на суму збитків. Нижче 1 стратегія втрачає гроші.
- Математичне сподівання — скільки в середньому заробляєш на одній угоді:
E = влучність × середній прибуток − (1 − влучність) × середній збитокПриклад (числа вигадані): влучність 40%, середній прибуток 2,5R, середній збиток 1R. E = 0,4 × 2,5 − 0,6 × 1 = +0,4R на угоду. За ризику 1% рахунку 10 000 USD, тобто 100 USD на R, це в середньому +40 USD на угоду до витрат. Profit factor становить 1,0 / 0,6 ≈ 1,67. Поріг беззбитковості для співвідношення 2,5:1 — близько 29% влучності — більше про це в статті про співвідношення прибутку до ризику.
- Максимальна просадка (drawdown) — найбільше падіння капіталу від піку до дна. Це число, яке показує, чи витримаєш стратегію психологічно. Просадка 20% потребує потім +25%, щоб повернутися на пік, а просадка 50% — аж +100%.
- Кількість угод — про неї окремо, бо це найчастіше оминуване число.
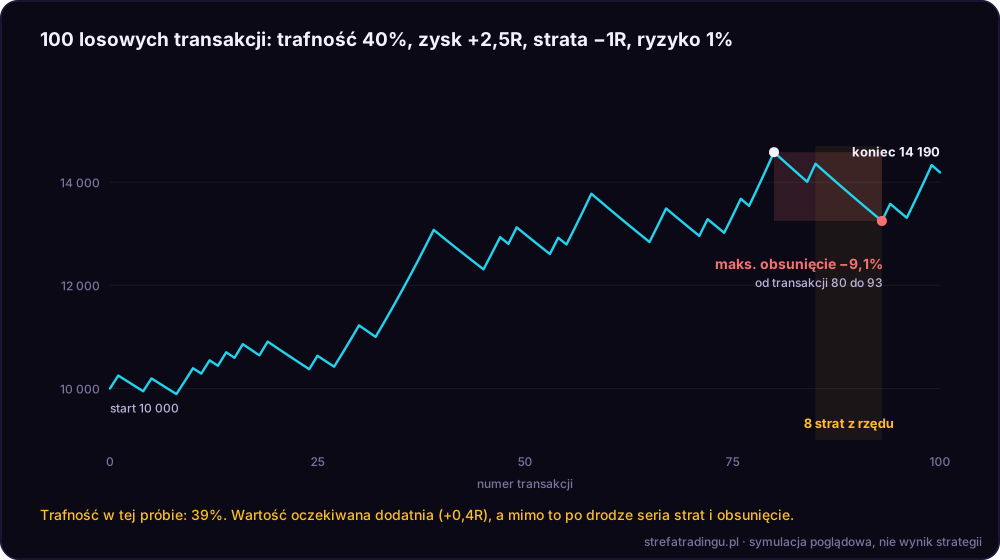
Схема показує 100 випадкових угод із параметрами з прикладу, з ризиком 1% поточного капіталу. Стратегія має додатне математичне сподівання, а попри це по дорозі було 8 збитків поспіль і просадка близько 9%. Так виглядає нормальний перебіг доброї стратегії.
Чому 30 угод — це замало
Візьми стратегію, яка насправді є підкиданням монети: справжня влучність 50%. На 30 угодах виміряна влучність у 95 випадках із 100 опиниться десь між приблизно 33% і 67%. Шанс, що побачиш 60% або більше, становить близько 18% — тобто майже кожен п’ятий тест «підкидання монети» виглядає як непогана стратегія.
За 100 угод той самий інтервал — близько 40–60%, а за 400 — близько 45–55%. Чим більше угод, тим менше місця для випадковості.
Приклад із блогу: золотий хрест на S&P 500 дав у цитованому тесті 33 сигнали за 66 років і влучність близько 79%. За 33 сигнали чесний інтервал для справжньої влучності — приблизно 62–89%. Результат цікавий, але каже менше, ніж натякає одне число.
Дані для побудови і дані для перевірки
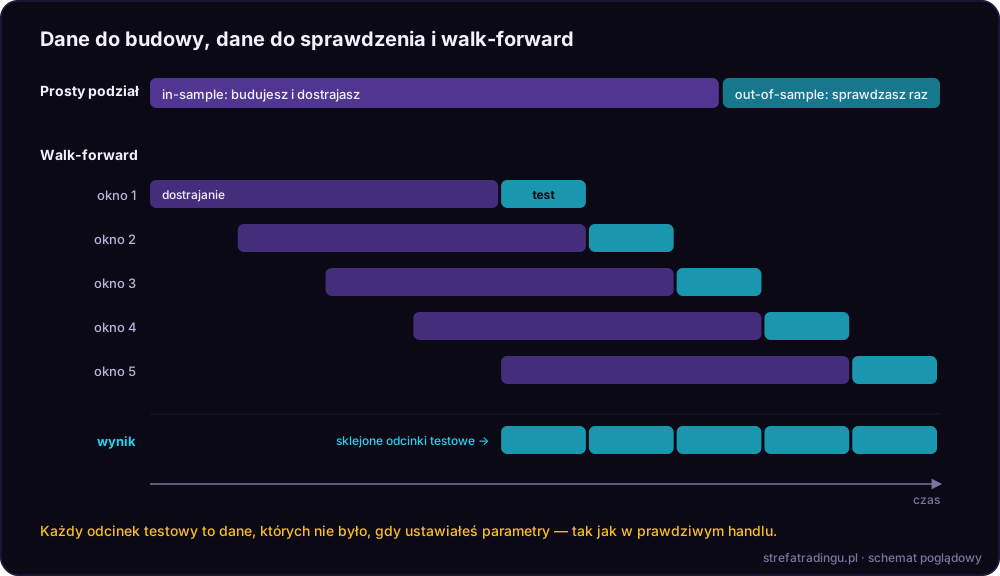
Поділи історію на дві частини. На першій (in-sample) будуєш і налаштовуєш стратегію. Другу (out-of-sample) не чіпаєш, доки стратегія не готова. Потім запускаєш її на другій частині один раз. Якщо після перегляду результату виправляєш правила й тестуєш ще раз, ці дані перестають бути новими.
Крок далі — walk-forward, докладно описаний Робертом Пардо. Налаштовуєш стратегію на одному відрізку, перевіряєш на наступному, зсуваєш вікно й повторюєш. Результати з тестових відрізків склеюєш в одну криву. Це найближче до того, що справді переживеш: ти завжди торгуєш на даних, яких у момент налаштування параметрів ще не було.
Перенавчання (overfitting)
Перенавчання — це підгонка правил під випадковий шум у даних. Ознаки:
- багато параметрів і умов за малої кількості угод,
- гострий пік результатів: множник 2,7× ATR заробляє, а 2,5× і 3,0× втрачають,
- чудовий результат на даних для побудови й посередній на даних для перевірки.
Проблема росте з кількістю перевірених варіантів. Девід Бейлі, Джонатан Борвейн, Маркос Лопес де Прадо та Цзі Джим Чжу показали, що за 5 років денних даних достатньо перевірити близько 45 незалежних варіантів стратегії, щоб якийсь виглядав у тесті дуже добре лише випадково — а на нових даних не заробляв. Девід Аронсон називає це помилкою вибору найкращого результату (data-mining bias): переможець із багатьох спроб завжди виглядає краще, ніж є.
Засіб: мало параметрів, запис кожного перевіреного варіанту та пошук широких областей, у яких сусідні налаштування дають схожий результат.
Дві тихі помилки: виживання і заглядання в майбутнє
**Помилка виживання (survivorship bias).** Тестуєш стратегію на 20 найбільших сьогодні альткоїнах за останні п’ять років. У тесті немає монет, які за цей час занепали або зникли з бірж, — а в реальній торгівлі ти міг їх купити. Результат завищений, ще до того, як почнеш рахувати.
**Помилка заглядання в майбутнє (look-ahead bias).** У тесті використовуєш інформацію, якої в момент рішення ще не було. Приклад: «купую за ціною відкриття свічки, що закрилася над опором» — про закриття дізнаєшся лише наприкінці свічки. Подібно діють індикатори, які згодом змінюють свої показання (так званий repainting).
Бектест у таблиці
Найдешевший бектест — це таблиця й режим відтворення графіка. Прокручуєш історію свічка за свічкою й не дивишся праворуч. Стовпці: дата, напрямок, вхід, стоп, вихід, результат у R, витрати, примітка. Результат у R рахуєш так: (вихід − вхід) / (вхід − стоп) для лонга. Влучність, середній прибуток, середній збиток і математичне сподівання — далі лише кілька простих формул.
Перевага: вчишся ринку й власних правил. Недолік: це повільно, тож легко зупинитися на 30 угодах і вважати результат вирішальним.
Бектест у TradingView
TradingView має вбудований тестер стратегій. Стратегію записуєш у Pine Script, а звіт показує, зокрема, загальний результат, максимальну просадку, частку прибуткових угод, profit factor і список усіх угод. На що зважати:
- Витрати. Комісію й прослизання виставляєш у властивостях стратегії. Якщо залишиш нуль, отримаєш результат без витрат.
- Момент виконання. На історичних даних ордери виконуються лише після закриття свічки. Увійти «посеред свічки» неможливо, хіба що ввімкнеш точніші дані з нижчого таймфрейму (Bar Magnifier).
- Чужі скрипти. Частина публічних стратегій користується даними, яких у момент сигналу не було. Результат тоді виглядає чудово, а наживо не працює.
- Обсяг історії. Залежить від плану й таймфрейму. Перевір, скільки угод насправді маєш у звіті.
Наступний крок: paper trading
Стратегія, що пройшла бектест і тест на нових даних, переходить на демо-рахунок або в paper trading. Торгуєш у реальному часі, не знаючи майбутнього, і порівнюєш результати з бектестом. Paper trading перевіряє також тебе: чи вмієш виконати правила, коли свічка ще рухається. Лише потім невеликі реальні гроші, з ризиком щонайбільше 1% капіталу на угоду, а на старті 0,5%. Про те, чому виконання плану буває важчим за сам план: дисципліна важливіша за стратегію.
Навчальний матеріал, а не інвестиційна рекомендація. Торгівля пов’язана з ризиком втрати капіталу.
Джерела
- Девід Аронсон, Evidence-Based Technical Analysis, Wiley 2006 (data-mining bias, тестування правил).
- Роберт Пардо, The Evaluation and Optimization of Trading Strategies, Wiley 2008 (walk-forward).
- Девід Г. Бейлі, Джонатан Борвейн, Маркос Лопес де Прадо, Цзі Джим Чжу, Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance, Notices of the AMS 61(5), 2014.
- Девід Г. Бейлі, Джонатан Борвейн, Маркос Лопес де Прадо, Цзі Джим Чжу, The Probability of Backtest Overfitting, Journal of Computational Finance 20(4), версія SSRN 2015.
- TradingView Help Center, TradingView Strategy Report: How to start, а також документація Pine Script, розділ Strategies (tradingview.com), станом на 09.2026.
- Інтервали для влучності (біноміальний розподіл) і симуляція 100 угод на схемі — власні розрахунки.
FAQ
Що таке бектест стратегії?
Скільки угод потрібно в бектесті?
Чи гарантує добрий бектест прибутки?

Трейдер і творець Strefa Tradingu. Уже роками розбирає крипто на частини на YouTube — без брехні, без сигналів, з наголосом на структурі ринку й управлінні ризиком.
🎁 Забери безкоштовні індикатори Strefa
Залиш пошту — надішлемо тобі посилання на безкоштовні індикатори TradingView і конкретну порцію знань на старт. Жодного спаму, лише суть.
Дякуємо! Перевір пошту. Якщо листа немає, зазирни у вкладку «Промоакції» або в «Спам» і перенеси його до «Вхідних».